
Relación Riesgo-Retorno

En redes sociales es común toparse con promesas como esta: “gana 20% al mes, sin riesgo”. Suena tentador, y en el fondo a todos nos gustaría eso, el retorno más alto posible sin poner nada en juego. El problema es que esa combinación es casi imposible de encontrar. Entender por qué es entender una de las relaciones más importantes de las finanzas: la que une el riesgo con el retorno. Comprenderla es esencial para cualquier persona que invierte, y es la mejor defensa contra quienes prometen lo imposible.
El riesgo no es la pérdida
El primer paso es tener claro qué significa “riesgo” en finanzas, porque en el lenguaje diario suena a perder, y ahí empieza la confusión. El riesgo no es la pérdida: es la posibilidad de que el resultado sea distinto al que esperabas, hacia arriba o hacia abajo. Mide la incertidumbre. Cuando puedo pronosticar los retornos con bastante certeza, hablo de un riesgo menor; cuando esa certeza es baja y el resultado puede desviarse mucho de lo previsto, el riesgo es alto. Por eso las métricas más comunes para medirlo son la volatilidad (o desviación estándar), que captura cuánto se mueve el precio, y el Beta, que mide esa volatilidad en relación con el mercado.
El retorno: apreciación y flujos
Del otro lado está el retorno, que llega en dos formas. Primero, como apreciación: el activo vale más de lo que pagaste. Segundo, como rentas o flujos: los ingresos que el activo genera en el camino. Algunos activos solo se aprecian, otros solo generan flujos, y otros ofrecen ambos. Sea cual sea la vía, ese retorno es lo que esperamos recibir a cambio de haber puesto nuestro capital a trabajar.
A mayor riesgo, mayor retorno esperado
Aquí es donde las dos ideas se encuentran. Como regla general, a mayor riesgo asumido, mayor es el retorno que se puede esperar a cambio, y viceversa. Nadie aceptaría la incertidumbre de una acción si le pagara lo mismo que un plazo fijo garantizado. La volatilidad, entonces, no es una falla del sistema: es el precio de admisión, lo que pagas por participar en un crecimiento mayor. El primer gráfico lo resume bien: la línea sube porque, para aspirar a más retorno, hay que estar dispuesto a tolerar más variación en el camino.

Gráfico 1. La relación tradicional entre riesgo y retorno.
Pero esa línea, por clara que sea, esconde algo, y para verlo conviene subrayar una palabra: esperado.
Una imagen más honesta
La línea tradicional cuenta la historia a medias: solo muestra el punto medio, el retorno esperado en cada nivel de riesgo. El inversionista Howard Marks propuso una versión más completa. Sobre la misma línea dibujó una campana de probabilidad en cada nivel de riesgo, y al aumentar el riesgo esas campanas se ensanchan. ¿Qué nos dice eso? Que a mayor riesgo no solo sube el retorno esperado: también se amplía el rango de resultados posibles, y los malos desenlaces se vuelven peores. Y cuanto más se abre esa campana, mayor es la volatilidad. Por eso decimos que más riesgo es más volatilidad*: no es que vayas a ganar más con seguridad, es que el rango de lo que puede pasar, para bien y para mal, se hace más amplio.
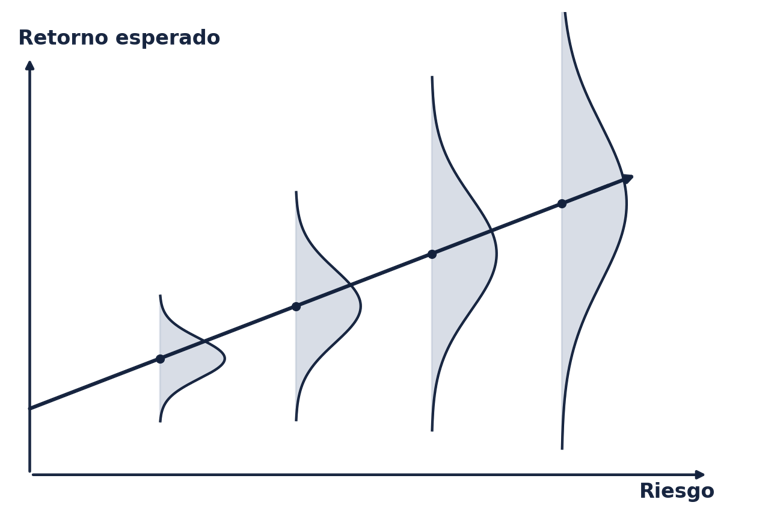
Gráfico 2. El modelo de Howard Marks: la campana se ensancha a mayor riesgo.
Por eso, más riesgo no garantiza más retorno: abre la puerta a un resultado mayor, pero también a uno peor. Si estuviera garantizado, no sería riesgo.
Y si existe, el mercado lo corrige
Podría objetarse: ¿y si aparece una inversión con retorno alto y riesgo bajo? A veces aparece, por un error de precio, pero rara vez dura. En el momento en que una oportunidad ofrece más retorno del que su riesgo justifica, se vuelve irresistible, y el capital corre hacia ella. Ese exceso de demanda empuja el precio hacia arriba, y ahí está la clave: pagar más caro hoy por los mismos flujos futuros reduce el retorno que obtendrás mañana. Los inversionistas siguen comprando hasta que el precio sube lo suficiente para que el retorno vuelva a ser el que corresponde a ese nivel de riesgo, ni más ni menos. La oportunidad se ajusta sola. Los economistas lo resumen en una frase: no free lunch (no hay almuerzo gratis). Esto no pasa de forma instantánea ni perfecta, hay fricciones que permiten que ciertos errores duren un tiempo, pero la fuerza de fondo siempre empuja hacia el reajuste.
La bandera roja: alto retorno, bajo riesgo
Y aquí está la consecuencia práctica. Si el mercado borra las gangas reales apenas aparecen, entonces cuando alguien te anuncia una oportunidad permanente de retorno alto y riesgo bajo, no descubriste un tesoro que a todos se les pasó: te están vendiendo humo. La combinación es casi imposible dentro de la relación riesgo-retorno, así que solo quedan dos explicaciones: o el riesgo no es tan bajo como dicen, o el retorno no es tan alto como ofrecen. La relación riesgo-retorno funciona como un detector: si una oferta la contradice, el problema es la oferta, no la excepción.
El riesgo correcto, no el mayor
Piénsalo así: cuando comparas dos inversiones mirando solo el retorno, estás viendo la mitad de la película. Poner lado a lado un proyecto inmobiliario, un plazo fijo del banco y un fondo de bolsa, y elegir por el número más alto, es comparar peras con manzanas. Cada uno carga un riesgo distinto, y ese riesgo es la otra mitad del dato. Un 18% que depende de que un proyecto se venda no es lo mismo que un 6% prácticamente asegurado del banco; parecen comparables porque ambos son porcentajes, pero no lo son. Poner una estimación del riesgo al lado de cada retorno no es un lujo de analistas: es lo que separa una decisión informada de una apuesta con cara de cálculo.
¿Qué hacemos con esto? Lo primero es soltar la pregunta equivocada. No se trata de buscar el mayor retorno posible ni de asumir el mayor riesgo para alcanzarlo, y tampoco de evitar el riesgo por completo, porque eso también tiene un costo: renunciar al crecimiento. Se trata de tomar el riesgo correcto, el que corresponde a tus objetivos y a tu horizonte.
Y ese nivel no es universal, es tuyo. Alguien que invierte para dentro de treinta años puede tolerar caídas que serían imprudentes para quien necesita el dinero el año que viene. Por eso no existe “la mejor inversión” en abstracto: existe la que calza con tu meta, tu plazo y lo que puedes sostener sin salir corriendo en la primera tormenta. Cuando el riesgo se elige a la medida de esos tres, la volatilidad deja de ser una amenaza y vuelve a ser lo que siempre fue, el precio de admisión que aceptas a cambio del crecimiento que buscas.
Primero los objetivos, luego la estrategia
Y ahí volvemos a lo de siempre. La pregunta no es “cuánto quiero ganar”, porque esa, por sí sola, lleva a perseguir retornos ignorando el riesgo que traen detrás. La pregunta es “para qué invierto y cuánto riesgo puedo sostener”. El retorno es la consecuencia de esa decisión, no el punto de partida. Entender el riesgo primero no es ser cauteloso por miedo: es la única forma de que el retorno, cuando llegue, sea uno que puedas sostener.
* Para Marks, la volatilidad es la forma más común de medir el riesgo, pero no el riesgo en sí: él define el riesgo de fondo como la probabilidad de una pérdida permanente de capital. Aquí usamos la volatilidad como su medida más práctica y visible.
Gráficos basados en el modelo de Howard Marks (Oaktree Capital Management), presentado en su memorándum «Risk», enero de 2006, y desarrollado en su libro The Most Important Thing (2011).
Este artículo tiene fines únicamente informativos y educativos, no constituye una oferta, recomendación ni asesoría de inversión. Las opiniones expresadas corresponden al autor a la fecha de publicación y pueden cambiar sin previo aviso. Toda inversión conlleva riesgos (incluyendo la posible pérdida parcial o total del capital) y los rendimientos pasados no garantizan resultados futuros. HZ Advisory, sus colaboradores o personas relacionadas pueden mantener posiciones en los instrumentos o activos mencionados, lo que podría representar un posible conflicto de interés. Cada persona debe evaluar sus objetivos y tolerancia al riesgo antes de invertir.


Comments